Treasury USA al 5%: previsioni dei gestori e strategie per il 2027
29 SET, 2026





I rendimenti dei Treasury USA entrano nell'ultimo trimestre del 2026 sui livelli più alti da quasi vent'anni. Il 25 settembre il decennale americano ha chiuso al 5,17%, mentre il 24 settembre il trentennale ha toccato il 5,47%, il massimo dal 2004. Petrolio vicino ai massimi, crescita solida e un'offerta di debito pubblico in continuo aumento hanno spinto le vendite su tutta la curva.
Per chi costruisce portafogli obbligazionari, la domanda guarda ormai al 2027: il 5% è il nuovo equilibrio dei Treasury o una tappa verso livelli più alti?
Dove andranno i rendimenti dei Treasury nel 2027?
Le previsioni coprono un ventaglio ampio. Arif Husain, Head of Global Fixed Income e CIO Fixed Income di T. Rowe Price, non esclude ulteriori rialzi: "Un rendimento del 5% per i Treasury a 10 anni - ed eventualmente un approdo al 6% - rientra appieno nella gamma dei possibili scenari". Per questo, gli investitori "non dovrebbero dare per scontato che il 5% rappresenti un punto di arrivo".
All'estremo opposto, Mark Dowding, Fixed Income CIO di RBC BlueBay AM, considera il recente movimento "un eccesso rispetto al fair value, se valutato in un'ottica di medio periodo". Secondo Dowding, dalla fine degli anni '80 tassi reali così elevati negli Stati Uniti sono durati in genere 12 mesi o meno. In mezzo si colloca Pramod Atluri, Fixed Income Portfolio Manager di Capital Group, per cui un decennale "intorno al 5% non è insolito e potrebbe essere appropriato".
Inflazione USA nel 2027: cosa decide il futuro dei tassi a lungo termine
L'inflazione è la variabile che separa gli scenari, ed è la stessa che il 16 settembre ha spinto la Federal Reserve di Kevin Warsh ad alzare i tassi di 25 punti base, al 3,75%-4%, per la prima volta dal 2023 (qui le letture degli esperti sulla decisione della Fed di settembre 2026).Tiffany Wilding, economista di PIMCO, prevede che all'inizio del 2027 si attenuino "le pressioni sui costi non legate al lavoro che hanno mantenuto elevata l'inflazione nel 2026", cioè dazi, energia e apparecchiature informatiche legate all'intelligenza artificiale.
Dowding (RBC BlueBay) è sulla stessa linea: un percorso dei tassi stabilmente sopra il 5% "appare logico solo se l'inflazione dovesse rimanere strutturalmente elevata", ipotesi che non trova conferma nei prezzi degli inflation swap. Husain (T. Rowe Price) resta invece più prudente e indica tra i motori dei rendimenti "un'inflazione vischiosa", oltre a "l'offerta imponente di debito sovrano".
Debito pubblico, AI e tasso neutrale: il nuovo equilibrio dei Treasury
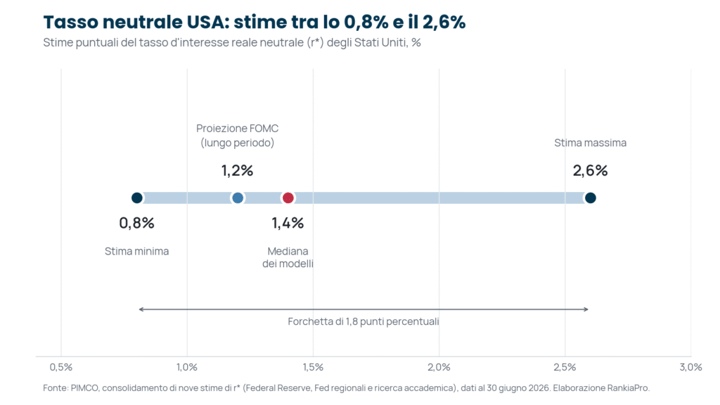
Il dibattito di fondo riguarda il livello di equilibrio dei tassi. Secondo Wilding (PIMCO), le stime del tasso reale neutrale (r) sono salite di circa 100 punti base dopo la pandemia, dallo 0,5% all'1,5%, con una forchetta tra 0,8% e 2,6% (dati al 30 giugno 2026). Se l'intelligenza artificiale produrrà aumenti sostenuti della produttività, "dovrebbe spingere r verso l'alto".
Atluri (Capital Group) legge lo stesso fenomeno su un orizzonte più lungo: "Storicamente, i periodi di forti investimenti hanno tendenzialmente coinciso con tassi di interesse più elevati". Tuttavia, a regime si aspetta che "l'AI finirà per generare aumenti di produttività che porteranno a un abbassamento dei tassi di interesse", anche se "ciò potrebbe avvenire solo tra diversi anni".
Treasury nel 2027: come posizionarsi sulla duration
Per Dowding (RBC BlueBay) i livelli attuali sono già un'opportunità: "con i rendimenti obbligazionari globali ai livelli più alti da oltre 20 anni, riteniamo che vi siano buone ragioni per investire in duration". Atluri (Capital Group) sottolinea il carry: con l'indice Bloomberg US Aggregate che rende circa il 5,5%, i rendimenti di partenza "potrebbero fornire un cuscinetto significativo".
Husain (T. Rowe Price) pone invece una condizione: "Gli investitori necessitano di un premio adeguato per uscire dalla liquidità e assumere un rischio di duration significativamente maggiore". Lo stesso gestore riconosce però un rischio per la sua tesi: un maggiore condizionamento della Federal Reserve sui tassi a lungo termine "potrebbe spingere i rendimenti verso il basso".
Conclusione
Il 2027 dei Treasury dipenderà meno dalla Fed e più da due variabili strutturali: la persistenza dell'inflazione da offerta e il livello di equilibrio dei tassi reali in un'economia trainata dagli investimenti in intelligenza artificiale. Se le pressioni su energia e dazi rientreranno, i rendimenti attuali offrono un punto di ingresso che il mercato non proponeva da quasi vent'anni. Se il premio a termine continuerà a salire, la selettività sulla duration sarà decisiva.