Private debt in Italia: la raccolta più che raddoppia, ma il 92% degli investimenti arriva da operatori esteri

26 OTT, 2026
Di Teresa M. Blesa di RankiaPro


Il private debt in Italia vive un semestre di forte accelerazione. Secondo i dati AIFI–CDP del 13 ottobre 2026, nel primo semestre gli operatori hanno investito 3.928 milioni di euro (+62%), mentre la raccolta è salita a 1.082 milioni (+138%). Tuttavia, la crescita si concentra: più capitale su meno imprese.
Se si incrociano questi numeri con il Bollettino economico della Banca d'Italia (n. 4/2026, pubblicato il 16/10/2026), i dati indicano che la piccola impresa rischia di restare fuori da entrambi i canali. Da un lato, infatti, il credito bancario cresce solo per le società medie e grandi; dall'altro, il private debt allarga i ticket invece della platea.
I numeri del private debt in Italia nel primo semestre 2026
Basta un confronto per misurarne la portata: in sei mesi il mercato ha investito il 58% di quanto aveva investito in tutto il 2025 (6.760 milioni), e la raccolta supera già quella dell'intero 2025 (1.024 milioni).
| Indicatore | I sem. 2025 | I sem. 2026 | Variazione |
|---|---|---|---|
| Raccolta (mln €) | 454 | 1.082 | +138% |
| Investimenti (mln €) | 2.421 | 3.928 | +62% |
| Società finanziate | 81 | 77 | −5% |
| Ticket medio per impresa (mln €) | 29,9 | 51,0 | +71% |
Operatori esteri al 92% degli investimenti
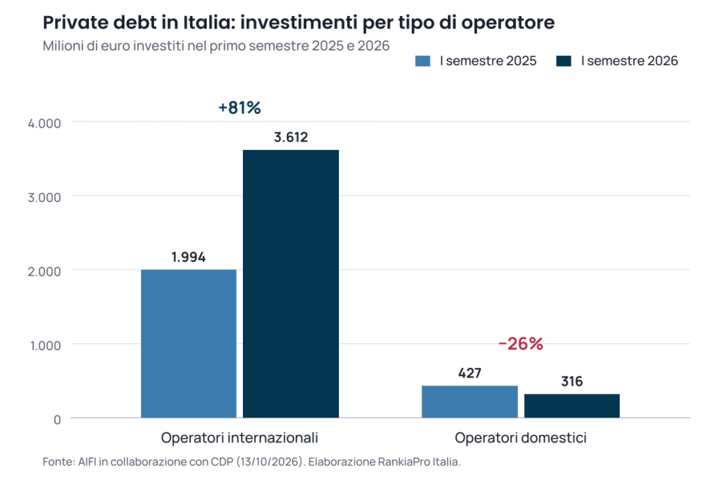
A guidare questa crescita, però, sono soprattutto gli operatori internazionali, che hanno investito 3.612 milioni (+81%): il 92% dell'importo, a fronte del 51% delle operazioni. I domestici, invece, si fermano a 316 milioni (−26%), l'8% dell'importo con il 49% delle operazioni. Del resto, escludendo le operazioni da almeno 100 milioni, il ticket medio complessivo scende da 51,0 a 18,1 milioni. In altre parole, i gestori esteri firmano i ticket grandi e quelli italiani i piccoli.
Più capitale, meno imprese: chi resta fuori
Il rovescio della medaglia è che, a fronte di importi in crescita del 62%, le società finanziate scendono da 81 a 77. Le PMI non spariscono, dato che il 46% ha meno di 250 dipendenti, ma si tratta di circa 35 aziende in sei mesi.
Nel frattempo, il canale bancario non compensa. Secondo la Banca d'Italia, infatti, «la crescita dei prestiti ha interessato solo le società non finanziarie di media e grande dimensione», e il costo dei nuovi finanziamenti alle imprese è aumentato.
Sembra quindi che banche e fondi di private debt si muovano nella stessa direzione, verso imprese più grandi e operazioni più strutturate. Di conseguenza, per la piccola impresa lo spazio tende a restringersi.
Le condizioni: spread, durata e leva
Quanto alle condizioni, le operazioni del semestre hanno un tasso medio di Euribor + 5,70% e una durata media di 6 anni e 9 mesi, con un rimborso bullet nel 63% dei casi. Inoltre, il 23% delle società supera 4,5x di debito netto/EBITDA dopo l'operazione.
Il rialzo di 25 punti base deciso dalla BCE a settembre ha un doppio effetto: da una parte la cedola variabile sale per chi presta, dall'altra cresce il servizio del debito per chi prende a prestito. Per questo il rischio di rifinanziamento a scadenza diventa il punto da monitorare, con gli strumenti di analisi del merito di credito già usati nella due diligence.
La raccolta è italiana: chi sono gli LP
Se gli investimenti parlano soprattutto straniero, la raccolta resta invece italiana al 95%. Tra gli investitori, le banche sono la prima fonte (28%), seguite da fondi pensione e casse di previdenza (23%).
Ne emerge un paradosso: il capitale è italiano, l'investimento è estero. A fronte di 1.082 milioni raccolti, in effetti, gli operatori domestici ne hanno investiti 316. Per le casse, che hanno aumentato l'esposizione ai FIA e agli investimenti alternativi, la questione diventa allora come quel capitale verrà impiegato.
Cosa cambia per gli LP
Per chi investe nel private debt, questi numeri suggeriscono tre attenzioni.
- Ritmo di investimento. Con la raccolta in crescita e gli investimenti domestici in calo, conviene verificare il piano di impiego del gestore.
- Selezione del gestore. Grandi operatori paneuropei e gestori italiani del mid-market offrono esposizioni diverse per rischio e concentrazione; valgono pertanto i criteri su come scegliere il gestore nei mercati privati.
- Rischio di credito. Con tassi in salita e rimborsi bullet, è utile chiedere stress test sul rifinanziamento e dati su default e recuperi.
In sintesi, il primo semestre 2026 conferma che il private debt è ormai un canale strutturale per le imprese italiane, anche se la crescita è guidata dai grandi ticket e dai gestori esteri.
Per gli LP italiani, che forniscono quasi tutta la raccolta, il dato da seguire nel secondo semestre sarà dunque duplice: se gli operatori domestici riusciranno a impiegare il capitale raccolto e se il credito, bancario e non, tornerà a raggiungere le piccole imprese.