Buyout all’80%, expansion al 10%: il capitale per la crescita resta il punto debole del private equity italiano

11 NOV, 2026
Di Teresa M. Blesa di RankiaPro


Nell'ultimo decennio il private equity italiano ha cambiato scala: tra il 2015 e il 2025 gli investimenti complessivi in private equity e venture capital sono più che raddoppiati, fino a 8 miliardi di euro. Il mercato resta però meno sviluppato rispetto alle principali economie europee, e il divario non riguarda solo i volumi.
Il paper n. 1061 della collana Questioni di Economia e Finanza della Banca d'Italia (ottobre 2026), su dati Invest Europe, indica dove si concentra il ritardo: nel 2021-25 i buyout hanno assorbito circa l'80% delle risorse investite, l'expansion appena il 10%. Nella media dell'Unione europea il capitale per la crescita pesa più del doppio.
Un mercato da 8 miliardi, ancora lontano da Francia e Regno Unito
Nel 2025 gli investimenti di private equity in Italia valevano lo 0,4% del PIL, una quota analoga a quella di Germania e Spagna, ma pari alla metà di quella francese (0,8%) e a meno della metà di quella britannica (1%). In valore assoluto, gli importi italiani erano circa un terzo di quelli francesi e un quarto di quelli del Regno Unito.
Anche il venture capital è cresciuto, da meno di 100 milioni di euro nel 2015 a oltre 1 miliardo nel 2025. La crescita del mercato, però, non si è tradotta in un riequilibrio tra le tipologie di operazione, ed è qui che il confronto europeo diventa più netto.
Buyout all'80%: quasi 7 miliardi di euro l'anno
I buyout, cioè l'acquisizione del controllo di un'impresa spesso con un ricorso significativo al debito, restano il cuore del mercato. Nel 2021-25 hanno assorbito circa l'80% delle risorse investite, quasi 7 miliardi di euro in media all'anno, contro circa i due terzi degli investimenti complessivi nell'Unione europea a 27 e nel Regno Unito.
Il dato più interessante riguarda il ticket. L'investimento medio per operazione di buyout è stato di 48 milioni di euro, in linea con la media UE (47 milioni) e circa la metà di quello britannico (95 milioni). La differenza con l'Europa non sta nella dimensione delle singole operazioni, ma nella composizione del mercato.
Sul lato dell'offerta di capitale, il paper rileva che nel 2021-25 il 55% delle operazioni di private equity, pari a circa tre quarti dei volumi, ha coinvolto esclusivamente fondi esteri. Lo studio non collega direttamente questo dato al peso dei buyout, ma descrive un mercato in cui i volumi dipendono in larga parte da capitale internazionale.
Expansion al 10%: il capitale per la crescita che manca
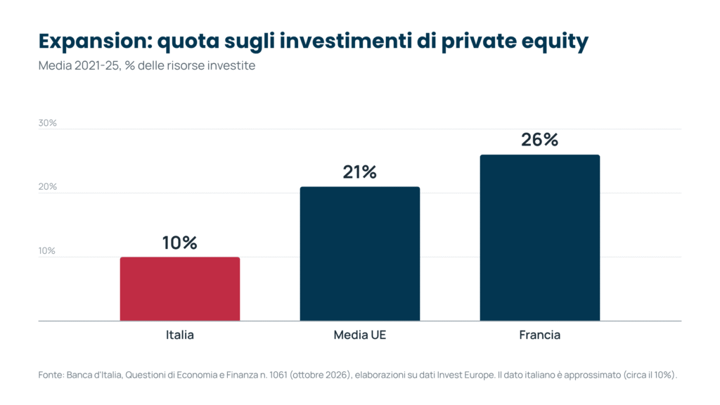
Molto più contenuto è il peso delle operazioni di expansion, cioè l'ingresso nel capitale di imprese già avviate per sostenerne lo sviluppo. Nel 2021-25 hanno attratto meno di 900 milioni di euro l'anno, circa il 10% delle risorse investite, una quota significativamente inferiore a quella dei principali paesi europei: 21% nella media UE e 26% in Francia.
Una seconda fonte conferma l'ordine di grandezza. Su dati PitchBook, gli investimenti growth/expansion, acquisizioni di quote di minoranza in imprese già avviate, sono stati pari a quasi 1 miliardo di euro l'anno in media nell'ultimo quinquennio e hanno rappresentato circa il 20% del numero di operazioni rivolte alle imprese più grandi. Il 20% si riferisce al numero di deal, non agli importi, e le due basi dati non coincidono.
Tre quarti delle risorse alle imprese più grandi
La lettura per dimensione delle imprese target, su dati PitchBook incrociati con gli archivi Cerved e INPS, completa il quadro. La quota di investimenti destinata alle aziende più grandi è rimasta pressoché stabile, a circa tre quarti del totale, e il buyout è la motivazione principale soprattutto per queste imprese.
Le piccole imprese pesano invece sempre di più per numero di operazioni: nel 2021-25 sono arrivate a circa la metà. Tra le piccole e medie, la crescita del numero di deal è legata soprattutto alle strategie di buy-and-build.
Capitale paziente e fondi più grandi: le leve per colmare il divario
Nelle conclusioni, la Banca d'Italia sottolinea che il ritardo italiano è particolarmente rilevante nei segmenti più collegati alla crescita dimensionale delle imprese innovative: l'expansion nel private equity e il later stage nel venture capital. Nel VC il later stage vale il 39% delle risorse, contro il 46% della media UE e oltre il 50% in Francia.
In pratica, oggi un'esposizione al private equity italiano è soprattutto un'esposizione al buyout. Le strategie di minoranza e growth restano un segmento sottile, mentre la domanda per questo tipo di esposizione cresce: il 30% dei family office prevede di aumentare il growth equity nel 2026, secondo il Citi Wealth Global Family Office Report.
Il paper non indaga le cause del basso peso dell'expansion, ma indica le leve. Le risorse raccolte sono limitate, il contributo degli investitori istituzionali privati è inferiore a quello di altri paesi e la disponibilità di capitale paziente appare decisiva.
Tra gli strumenti, la Banca d'Italia richiama gli interventi pubblico-privati che favoriscano la crescita di fondi di dimensioni adeguate, le riforme che semplificano l'accesso alla quotazione (Listing Act e riforma del TUF) e le iniziative della Savings and Investments Union. Lo stesso paper analizza anche l'altra metà del ciclo, le exit del private equity in Italia.