Exit del private equity in Italia: metà delle uscite va ad altri fondi, le IPO si fermano al 4%

6 NOV, 2026
Di Teresa M. Blesa di RankiaPro


La Banca d'Italia ha pubblicato a ottobre 2026 il paper n. 1061 della collana Questioni di Economia e Finanza, Il capitale per crescere, dedicato all'evoluzione del private equity e del venture capital in Italia. Oltre a investimenti e raccolta, il lavoro analizza la fase che determina il rendimento effettivo per gli investitori: l'exit.
Il quadro è quello di un mercato in cui le uscite restano in larga parte dentro il circuito dei fondi. Circa metà delle exit avviene tramite la cessione ad altri operatori di private equity, mentre le IPO valgono intorno al 4%, la metà della media europea. Di seguito i numeri e le cause indicate dagli autori.
Quanto disinvestono gli operatori di private equity in Italia
Secondo i dati Invest Europe elaborati nel paper, nel periodo 2021-2025 gli operatori di private equity attivi in Italia hanno realizzato disinvestimenti per circa 3,1 miliardi di euro l'anno. È un valore inferiore a quello della Francia (9,4 miliardi) e della Germania (4,9 miliardi), coerente con il minore volume di investimenti degli anni precedenti.
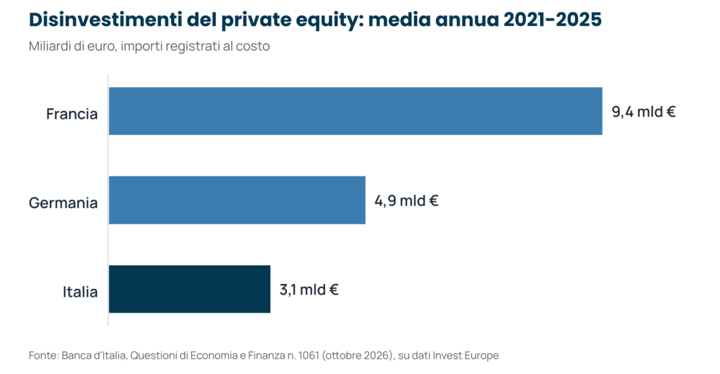
In rapporto a quanto investito nel 2016-2020, i disinvestimenti italiani equivalgono a circa la metà: un livello in linea con la media dell'Unione europea (52%), con la Spagna (49%) e con il Regno Unito (46%), e inferiore alla Francia (61%). Il ritardo italiano riguarda quindi la dimensione del mercato più che il ritmo delle uscite. Gli importi sono registrati al costo e non misurano le plusvalenze realizzate.
Come escono i fondi di private equity dalle imprese italiane
La seconda parte del paper si basa su dati PitchBook a livello di singola operazione e permette di scomporre le exit per canale di uscita.
Metà delle uscite resta nel circuito dei fondi
La cessione a un altro fondo di private equity, includendo i continuation fund, riguarda circa metà delle exit per numero e circa il 40% per volume. Per gli autori, il peso di questo canale può segnalare difficoltà a realizzare uscite definitive, cioè cessioni che portano l'impresa fuori dal perimetro dei fondi.
Il fenomeno si inserisce in una tendenza europea più ampia. Il rallentamento delle distribuzioni agli investitori, con il DPI del private equity europeo sceso al 6% nel 2025, ha spinto i gestori verso strumenti come i continuation vehicle, uno dei motori della crescita dei mercati secondari.
Trade sale: pochi grandi acquirenti industriali italiani
Le cessioni a imprese industriali valgono circa un terzo delle exit per numero e circa il 40% per volume. Sono meno frequenti che in altri paesi e il paper attribuisce il divario a due fattori: la scarsità di grandi acquirenti industriali nazionali e una domanda industriale internazionale selettiva.
IPO al 4%: i limiti di Piazza Affari
La quotazione è il canale meno utilizzato: le IPO rappresentano circa il 4% delle exit, contro circa l'8% della media europea. Secondo gli autori pesano i limiti strutturali del mercato azionario italiano in termini di profondità, liquidità e capacità di assorbire le dismissioni. Rare e in forte calo, le IPO restano comunque un canale limitato in tutta Europa.
Il contesto di Borsa aiuta a leggere il dato. Secondo i dati Consob riportati nel paper, le società quotate su Euronext Milan sono scese da 277 nel 2010 a 199 a fine 2025, mentre l'aumento delle quotate si è concentrato su Euronext Growth Milan. Le prime dieci società valgono il 55% della capitalizzazione, contro il 37% del 2015.
Il 2025 e la frenata delle uscite
Escluso il 2020, il numero di exit è rimasto sostanzialmente stabile per un decennio. Nel 2025 si è registrata una flessione, che il paper collega al rallentamento delle operazioni di M&A e a un contesto meno favorevole dei mercati finanziari globali.
Perché le exit contano per la crescita del mercato
Nelle conclusioni gli autori ricordano che l'uscita è la fase in cui i finanziatori realizzano il rendimento e che in Italia avviene raramente attraverso la Borsa. La quotazione resta un passaggio complesso e costoso, alla portata di poche aziende, mentre la possibilità di disinvestire su mercati liquidi attrae investitori specializzati.
Per questo il paper tratta mercati privati e mercati azionari come canali complementari. Tra le misure richiamate figurano il Listing Act europeo, la riforma del TUF, le iniziative della Savings and Investments Union e gli strumenti pubblico-privati per mobilitare capitale istituzionale. La disponibilità di capitale paziente, concludono gli autori, sarà decisiva perché la crescita del comparto si traduca in più produttività e patrimonializzazione delle imprese.
Nella due diligence su un fondo di private equity focalizzato sull'Italia, la composizione delle exit passate (quante verso altri fondi, quante verso acquirenti industriali o in Borsa) diventa quindi un'informazione utile quanto il rendimento dichiarato. Il tema riguarda anche gli investitori privati più strutturati: i family office, per esempio, stanno aumentando l'interesse per il mercato secondario.